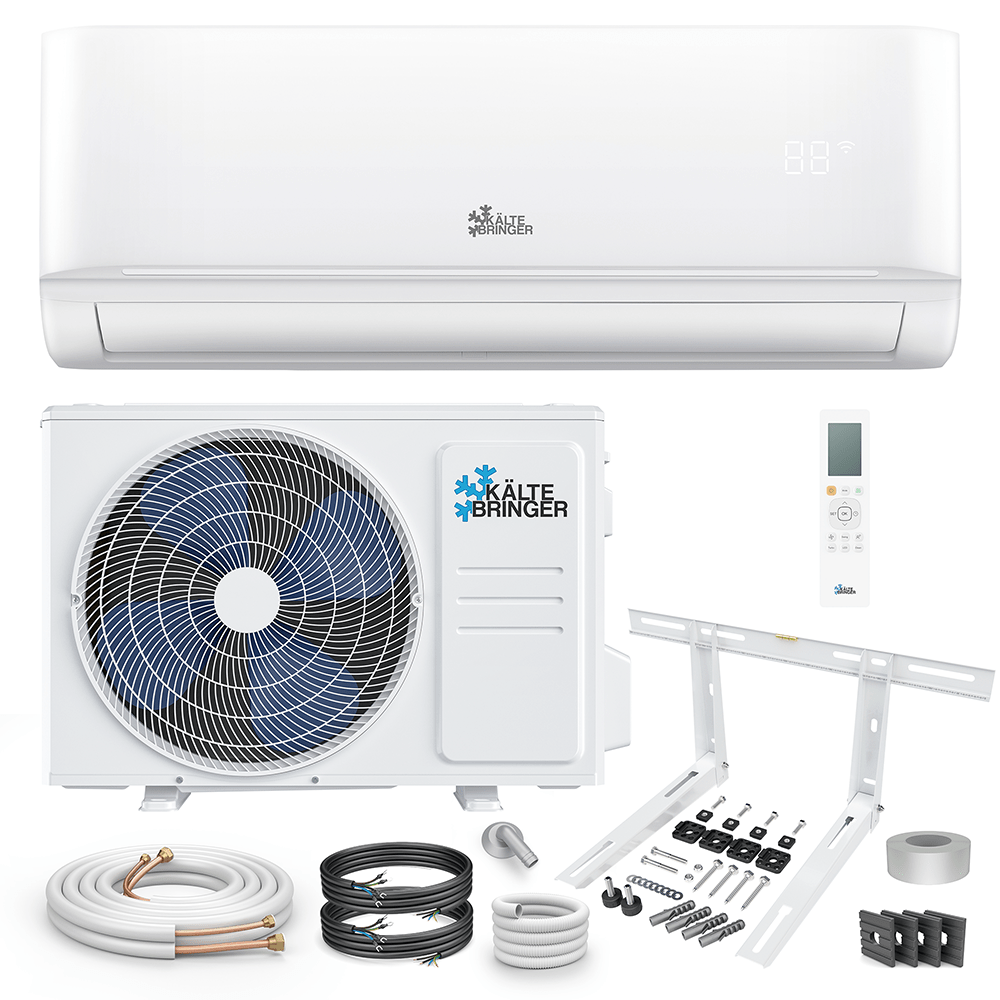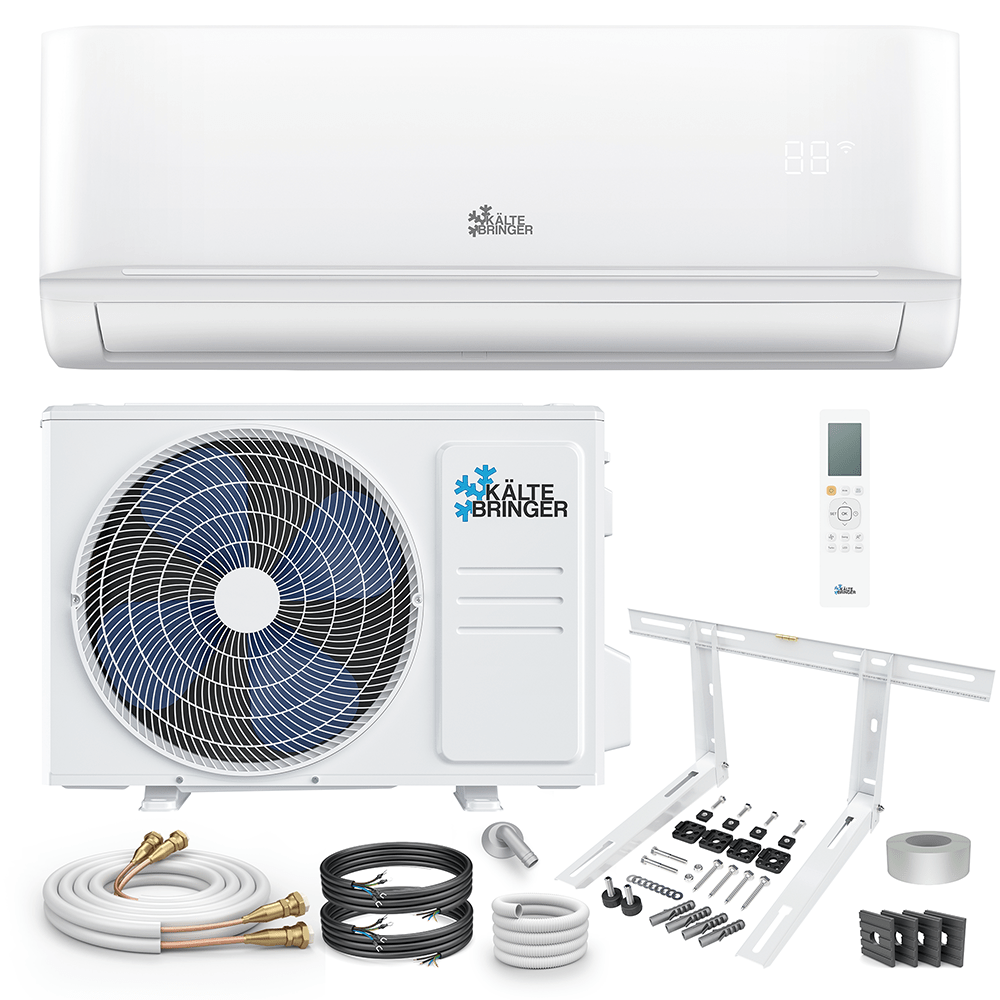
Eine moderne Split-Klimaanlage kühlt im Sommer und kann im Winter als Luft-Luft-Wärmepumpe heizen. Je nach Nutzung und technischen Voraussetzungen kommen unterschiedliche steuerliche Vorteile infrage: der Steuerbonus für energetische Sanierungen, der Handwerkerbonus oder die Berücksichtigung als Betriebsausgaben beziehungsweise Werbungskosten. Wichtig ist, diese Möglichkeiten voneinander zu unterscheiden:
Nicht jede Klimaanlage ist automatisch steuerlich begünstigt, und nicht jeder Abzug setzt eine Heizfunktion voraus.
Stand: 9. September 2026. Maßgeblich sind die geltenden gesetzlichen Voraussetzungen und die individuelle steuerliche Situation.
Wann eine Klimaanlage steuerlich begünstigt ist
Für den Steuerbonus nach § 35c EStG reicht die Anschaffung eines reinen Kühlgeräts nicht aus. Hier muss eine begünstigte energetische Sanierungsmaßnahme vorliegen, beispielsweise eine Heizungserneuerung mit einer geeigneten Wärmepumpe. Die technischen Voraussetzungen ergeben sich aus der Energetischen Sanierungsmaßnahmen-Verordnung, insbesondere Anlage 6.
Wer seine Klimaanlage als Heizung nutzen möchte, sollte deshalb vor dem Kauf prüfen lassen, ob das konkrete Luft-Luft-System und die geplante Heizungsmaßnahme sämtliche Anforderungen erfüllen. Eine Heiztaste auf der Fernbedienung oder eine hohe Energieeffizienzklasse allein genügt dafür nicht.
Auch eine reine Kühlanlage kann steuerlich relevant sein: etwa über begünstigte Handwerkerleistungen oder bei betrieblicher beziehungsweise vermietungsbezogener Nutzung. Dafür gelten jedoch andere Vorschriften als für die energetische Sanierung.
§ 35c EStG: Steuerbonus für die energetische Sanierung
Bei einer begünstigten Sanierung am selbst genutzten Wohneigentum ermöglicht § 35c Einkommensteuergesetz eine Steuerermäßigung von insgesamt 20 Prozent der begünstigten Aufwendungen. Der Betrag wird unmittelbar von der Einkommensteuer abgezogen – nicht lediglich vom zu versteuernden Einkommen.
Die Ermäßigung verteilt sich über drei Jahre: jeweils 7 Prozent im Abschlussjahr und im Folgejahr sowie 6 Prozent im dritten Jahr. Pro begünstigtem Objekt sind insgesamt höchstens 40.000 Euro Steuerermäßigung möglich. Bei Anwendung des regulären Fördersatzes entspricht das begünstigten Kosten von bis zu 200.000 Euro.
Beispiel: Betragen die anerkannten Kosten einer Heizungserneuerung 30.000 Euro, ergibt sich rechnerisch eine Steuerermäßigung von 6.000 Euro: 2.100 Euro im ersten Jahr, 2.100 Euro im zweiten und 1.800 Euro im dritten Jahr. Damit sich dieser Vorteil vollständig auswirkt, muss in den jeweiligen Jahren ausreichend anrechenbare Einkommensteuer anfallen.
Die Kosten eines entsprechend qualifizierten Energieberaters für die planerische Begleitung oder Beaufsichtigung einer begünstigten Maßnahme können zu 50 Prozent berücksichtigt werden. Auch dabei bleibt der Gesamtdeckel von 40.000 Euro je Objekt maßgeblich. Die Informationen der Finanzverwaltung zur energetischen Gebäudesanierung erläutern die Einzelheiten.
Voraussetzungen im Überblick
Für den Steuerbonus müssen mehrere Voraussetzungen zusammenkommen:
- Eigentum und Selbstnutzung: Die begünstigte Immobilie muss Ihnen gehören und zu eigenen Wohnzwecken genutzt werden. Für vermietete Bereiche gelten andere steuerliche Regeln.
- Gebäudealter: Das Gebäude muss bei Durchführung der Maßnahme älter als zehn Jahre sein. Maßgeblich ist der Beginn seiner Herstellung.
- Fachgerechte Ausführung und Bescheinigung: Die Arbeiten müssen durch ein geeignetes Fachunternehmen erfolgen. Zusätzlich ist eine Bescheinigung nach amtlichem Muster erforderlich.
- Rechnung und Zahlung: Sie benötigen eine ordnungsgemäße Rechnung und müssen auf das Konto des Leistungserbringers zahlen. Barzahlungen werden nicht anerkannt.
- Zeitlicher Rahmen: Die Maßnahme muss nach den derzeitigen Regelungen vor dem 1. Januar 2030 abgeschlossen sein.
Klären Sie bei der Planung einer Klimaanlage inklusive Einbau ausdrücklich, ob die technischen Voraussetzungen für § 35c erfüllt werden und wer die erforderliche Bescheinigung ausstellen kann. Ein gewöhnlicher Installationsnachweis ersetzt diese nicht.
Wichtig für den Abschlusszeitpunkt: Die Montage allein genügt nicht. Nach der Rechtsprechung des Bundesfinanzhofs muss auch die Rechnung vollständig auf das Konto des Leistungserbringers bezahlt sein. Bei einer Ratenzahlung kann sich der Beginn der Steuerermäßigung deshalb verschieben.
Förderung oder Steuerbonus: Keine doppelte Begünstigung derselben Maßnahme
Für dieselbe energetische Maßnahme können Sie den Steuerbonus nach § 35c nicht zusätzlich zu steuerfreien öffentlichen Zuschüssen oder zinsverbilligten Förderdarlehen beanspruchen. Auch eine zusätzliche Berücksichtigung derselben Maßnahme nach § 35a ist ausgeschlossen.
Bei der KfW-Heizungsförderung für Privatpersonen beträgt die Grundförderung derzeit 30 Prozent der förderfähigen Kosten. Zusätzliche Boni können den Zuschuss erhöhen; unter besonderen Voraussetzungen sind bis zu 80 Prozent möglich. 70 Prozent sind kein Standardsatz. Außerdem gelten Obergrenzen für die Kosten, die bei der Zuschussberechnung berücksichtigt werden.
Welcher Weg günstiger ist, sollte anhand der tatsächlich erreichbaren Förderung, der anerkennungsfähigen Kosten und Ihrer Einkommensteuer berechnet werden. Ein hoher maximaler Fördersatz allein reicht für diesen Vergleich nicht aus.
Der Steuerbonus kann insbesondere dann interessant sein, wenn keine Zuschussförderung genutzt wird. Allerdings gilt: Eine für ein Zuschussprogramm ungeeignete Anlage erfüllt nicht automatisch die Voraussetzungen des § 35c. Die steuerlichen Anforderungen müssen unabhängig davon geprüft werden.
Alternative: Handwerkerleistungen nach § 35a EStG
Auch ohne begünstigte energetische Sanierung können bestimmte Arbeiten an einer Klimaanlage unter den Handwerkerbonus fallen. Nach § 35a Einkommensteuergesetz sind 20 Prozent der begünstigten Handwerkerkosten, höchstens 1.200 Euro pro Jahr und Haushalt, unmittelbar von der Einkommensteuer abziehbar. Der Höchstbetrag gilt für sämtliche entsprechenden Handwerkerleistungen zusammen, nicht für jede einzelne Rechnung.
Berücksichtigt werden Arbeits-, Fahrt- und Maschinenkosten einschließlich der darauf entfallenden Umsatzsteuer. Der Kaufpreis der Klimaanlage und Materialkosten zählen nicht dazu. Die begünstigten Kosten müssen aus der Rechnung hervorgehen; bezahlt werden muss unbar. Eine Heizfunktion oder ein Gebäudealter von mehr als zehn Jahren ist hierfür nicht erforderlich. Arbeiten im Rahmen der Errichtung eines Neubaus bis zu dessen Fertigstellung sind jedoch ausgeschlossen.
Auch bei einer Wartung Ihrer Klimaanlage können die entsprechenden Arbeitskosten berücksichtigt werden, sofern die allgemeinen Voraussetzungen erfüllt sind. Mieter können ebenfalls begünstigte Kosten geltend machen – beispielsweise anhand einer eigenen Rechnung oder nachgewiesener Anteile aus der Betriebskostenabrechnung.
Klimaanlage im Arbeitszimmer und im Betrieb
Häusliches Arbeitszimmer: Nicht automatisch zusätzlich absetzbar
Ein Arbeitsplatz zu Hause macht die Klimaanlage nicht automatisch zur steuerlich abziehbaren Ausgabe. Für den Abzug tatsächlicher Arbeitszimmerkosten muss ein entsprechend anerkanntes häusliches Arbeitszimmer vorliegen, das grundsätzlich den Mittelpunkt der gesamten betrieblichen und beruflichen Tätigkeit bildet.
Raumbezogene Kosten lassen sich nicht einfach zusätzlich zur Homeoffice-Tagespauschale oder zur Arbeitszimmer-Jahrespauschale ansetzen. Entscheidend ist, ob tatsächliche Aufwendungen abgezogen werden dürfen und wie die Klimaanlage steuerlich einzuordnen ist. Die Regelungen zum häuslichen Arbeitszimmer erläutert das Bundesfinanzministerium.
Für § 35c sind die auf einen beruflich genutzten Gebäudeteil entfallenden Aufwendungen grundsätzlich aus der begünstigten Bemessungsgrundlage herauszurechnen. Dieselben Kosten dürfen nicht doppelt berücksichtigt werden.
Unternehmen und Selbstständige: Betriebsausgaben und Abschreibung
Bei betrieblicher Nutzung können die entsprechenden Kosten steuerlich berücksichtigt werden. Laufende Strom- und Wartungskosten sind grundsätzlich im betrieblich veranlassten Umfang Betriebsausgaben. Anschaffungs- und Installationskosten müssen dagegen je nach Einordnung aktiviert und über die Nutzungsdauer abgeschrieben werden.
Für ein bewegliches, abnutzbares und selbstständig nutzbares mobiles Klimagerät kann die Sofortabschreibung als geringwertiges Wirtschaftsgut infrage kommen. Die maßgebliche Grenze nach § 6 Absatz 2 EStG beträgt 800 Euro ohne enthaltene Umsatzsteuer. Zu berücksichtigen sind dabei auch relevante Anschaffungsnebenkosten. Die Regel lässt sich nicht pauschal auf einzelne Komponenten einer fest installierten Split-Anlage übertragen.
Eine allgemeingültige Abschreibungsdauer von zehn bis fünfzehn Jahren gibt es für fest installierte Klimaanlagen nicht. Maßgeblich sind unter anderem die Einordnung als eigenständiges Wirtschaftsgut oder Gebäudebestandteil und die betriebsgewöhnliche Nutzungsdauer. Die AfA-Tabellen des Bundesfinanzministeriums dienen dabei als Orientierung.
Vermietete Immobilien: Sofortabzug nicht garantiert
Bei einer vermieteten Immobilie kommen Werbungskosten beziehungsweise Abschreibungen in Betracht. Die Kosten einer neu eingebauten Klimaanlage sind jedoch nicht automatisch sofort abziehbarer Erhaltungsaufwand. Je nach Maßnahme können Anschaffungs- oder Herstellungskosten vorliegen, die über die Abschreibung berücksichtigt werden. Die Abgrenzung von Erhaltungsaufwand und Herstellungskosten sollte deshalb vor einer größeren Investition steuerlich geprüft werden.
So machen Sie den Vorteil geltend
Den Steuerbonus nach § 35c beantragen Sie über die Anlage „Energetische Maßnahmen“ Ihrer Einkommensteuererklärung. Sie benötigen die vorgeschriebene Bescheinigung; Rechnung und Zahlungsnachweise sollten Sie ebenfalls vollständig aufbewahren. Für die Verteilung über drei Jahre muss die Steuerermäßigung auch in den beiden Folgejahren in der Steuererklärung berücksichtigt werden.
Anders als bei der Zuschussförderung ist für § 35c kein Förderantrag vor der Installation erforderlich. Trotzdem sollten Sie die technischen Voraussetzungen, die Bescheinigung und den passenden steuerlichen Weg vor der Beauftragung klären. Für das erste Abzugsjahr kommt es auf den steuerlichen Abschluss der Maßnahme einschließlich vollständiger Zahlung an.
Für die Geräteauswahl und die geplante Installation steht Ihnen unsere Beratung zur passenden Klimaanlage zur Verfügung. Ob und in welchem Umfang die Kosten steuerlich berücksichtigt werden können, sollten Sie separat mit Ihrer Steuerberatung besprechen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. Aus der Auswahl eines bestimmten Geräts ergibt sich keine Zusage einer steuerlichen Begünstigung.